Voima Weekly #57 – Katse hinnan alla
Marko Viinikka
Toimitusjohtaja
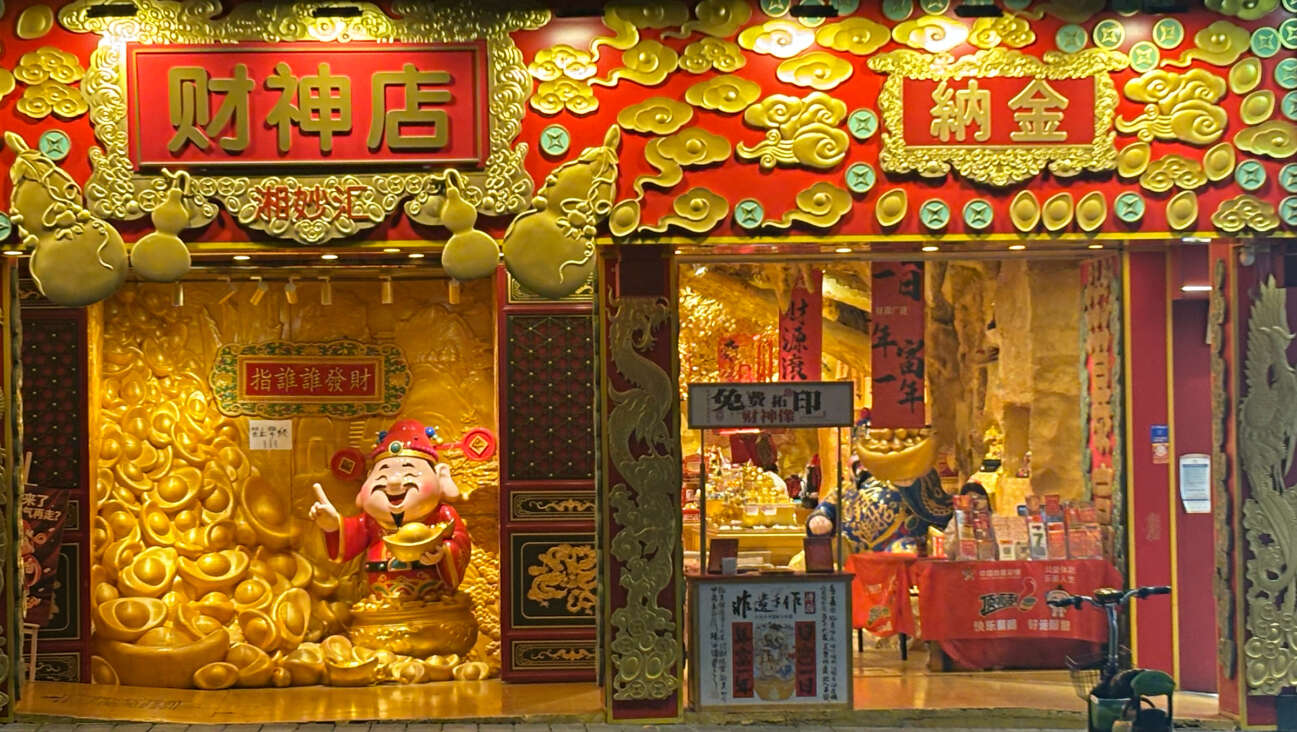
Kulta näkyy Kiinassa myös vaurauden ja hyvän onnen symbolina. Changshassa vastaan tuli “vaurauden jumalalle" omistettu teemakauppa. Kultaharkkojen muotoiset koristeet ja vaurastumista toivottavat tekstit kertovat kullan paikasta kulttuurissa - paljon ennen päivittäisiä hintakäyriä. Kuva omalta kameralta.
Kävin viime viikolla Kiinassa työmatkalla. Samalla pääsin mm. tutustumaan Shenzhenin Shuibein jalometallimarkkinaan. Siellä kullan ympärillä tapahtuvan liiketoiminnan mittakaavan näkee konkreettisesti. Ihmiset ja perheet ostavat ja myyvät kultaa, ja kokonainen elinkeinojen verkosto toimii jalometallien ympärillä.
Alueen kulta- ja koruteollisuuden kooksi ilmoitetaan yli 200 miljardia juania vuodessa. Päivää kohti jaettuna kyse on kymmenien miljoonien eurojen mittakaavasta. Markkina on iso, ja kulta on näkyvä osa ihmisten arkea.
Matkalla kullan kilohinta oli noin 850 000 juania. Euroissa olemme puhuneet noin 120 000 eurosta. Japanin jeneissä saman kultakilon hintaluokka on noin 20 miljoonaa ja Turkin liiroissa yli kuusi miljoonaa. Kilo kultaa on silti sama.
Pelkkä numeron suuruus ei kerro, onko kulta kallista. Kiinnostavampaa on tarkastella, miten paljon samalla rahalla saa kultaa eri aikoina. Euroajan alussa vuonna 1999 kultakilo maksoi noin 8 000 euroa. Kun sanomme kullan hinnan nousseen, sanomme samalla, että euron ostovoima kullassa mitattuna on laskenut.
Kullan korkea nimellishinta kertoo usein enemmän paikallisen rahan kehityksestä kuin kullasta itsestään, siksi nimellishinnoissa on suuria eroja.
Taustalla vaikuttavat paikallisen talouden olosuhteet, rahapolitiikka ja luottamus valuuttaan. Kun rahan määrä kasvaa pitkään nopeammin kuin talouden tuotanto ja rahan kysyntä, sen ostovoimaan kohdistuu laskupainetta. Saman kultamäärän ostamiseen tarvitaan silloin yhä enemmän rahayksiköitä. Kullan hinnannousu tekee näkyväksi myös sen, mitä rahalle tapahtuu.
Mutta miksi juuri kultaan vertaaminen olisi perusteltua?
Kulta on ollut rahaa jossakin päin maailmaa yli 2 500 vuoden ajan. Kyse on yhdestä ihmiskunnan pitkäikäisimmistä tavoista säilyttää ja siirtää varallisuutta.
Myös nykyisen rahajärjestelmämme taustalla on kultaan sidottu raha. Bretton Woodsin järjestelmässä valuutat oli sidottu dollariin ja dollari kultaan. Yhdysvallat lopetti dollarien vaihtamisen kultaan ulkomaisille rahaviranomaisille elokuussa 1971. Suurten valuuttojen kelluntaan siirryttiin vuonna 1973.
Keskuspankit pitävät kultaa edelleen varannoissaan valuuttasaatavien rinnalla. Fyysisellä monetaarisella kullalla on erityinen asema: se on rahoitusvara, jota ei vastaa kenenkään toisen velka. Sen olemassaolo ei riipu liikkeeseenlaskijan maksukyvystä, eikä sitä voi luoda lisää rahapoliittisella päätöksellä.
Tämä tekee kullasta perustellun pitkän aikavälin vertailukohdan rahalle. Se ei tarkoita, että kullan ostovoima olisi muuttumaton tai että sen hinta seuraisi täsmällisesti elinkustannuksia. Myös kullan kysyntä, tarjonta ja sijoittajien odotukset muuttuvat.
Siksi sijoittajan kannattaa katsoa hinnan alle. Jos kullan kurssi laskee viisi prosenttia, mitä taloudessa oikeastaan muuttui? Hidastuiko rahan määrän kasvu? Vähenikö velkaantuminen? Muuttuivatko korot tai luottamus valuuttoihin? Vai muuttuivatko lähinnä markkinoiden lyhyen aikavälin odotukset?
Oma arvioni on, että velkaantumisen ja sen rahoittamisen synnyttämät paineet voivat vielä kiihdyttää rahamäärien ja nimellisten hintojen kasvua tulevina vuosina. Se ei tarkoita tasaista nousua kullan hinnassa. Se tarkoittaa, että pelkän hintakäyrän seuraaminen jättää olennaisen osan kuvasta näyttämättä.
Pitkän aikavälin säästäjälle tärkeä kysymys on, että mitä tapahtuu sille rahalle, jolla omaisuutta mitataan.
Hyvää alkavaa viikkoa.
–Marko Viinikka
Perustaja, Toimitusjohtaja
Voima Gold Oy
Disclaimer: Voima Weeklyt ovat allekirjoittaneen henkilökohtaisia kirjoituksia. Ne eivät välttämättä edusta Voima Gold Oy:n tai minkään muun yhtiön virallista näkemystä eivätkä ole sijoitus- tai arvopaperien ostamista koskevaa neuvontaa.
Lue aiheesta enemmän
Alta löydät aiheeseen liittyviä Voima Weekly -julkaisuja, joissa käsittelemme talouden kehitystä, ostovoimaa ja kullan roolia eri näkökulmista.2026-11-02
Voima Weekly #56 – Asemoituminen alkaa tilannekuvasta
Asemoituminen alkaa rehellisestä tilannekuvasta. Kullan lokakuun 30. päivän lasku ja pitkän aikavälin rahatausta ovat kaksi eri aikajännettä.
2026-10-26
Voima Weekly #55 – Kuuta kohti
Jos maailman laaja rahamäärä pinottaisiin 100 dollarin seteleinä, vuoden 2003 pino yltäisi geostationaariselle radalle ja vuoden 2026 pino lähes puolimatkaan Kuuhun. Rahamäärän seuranta auttaa hahmottamaan, mihin uusi raha voi suuntautua.
2026-10-05
Voima Weekly #52 – Kulta valtionvelan vakuudeksi?
Yhdysvaltain valtionvelka on ylittänyt 40 biljoonaa dollaria, ja keskusteluun on noussut kulta. Voisiko kulta toimia vakuutena uudenlaiselle valtionlainalle?
