Voima Weekly #53 – Sama raha mutta eri peli
Marko Viinikka
Toimitusjohtaja
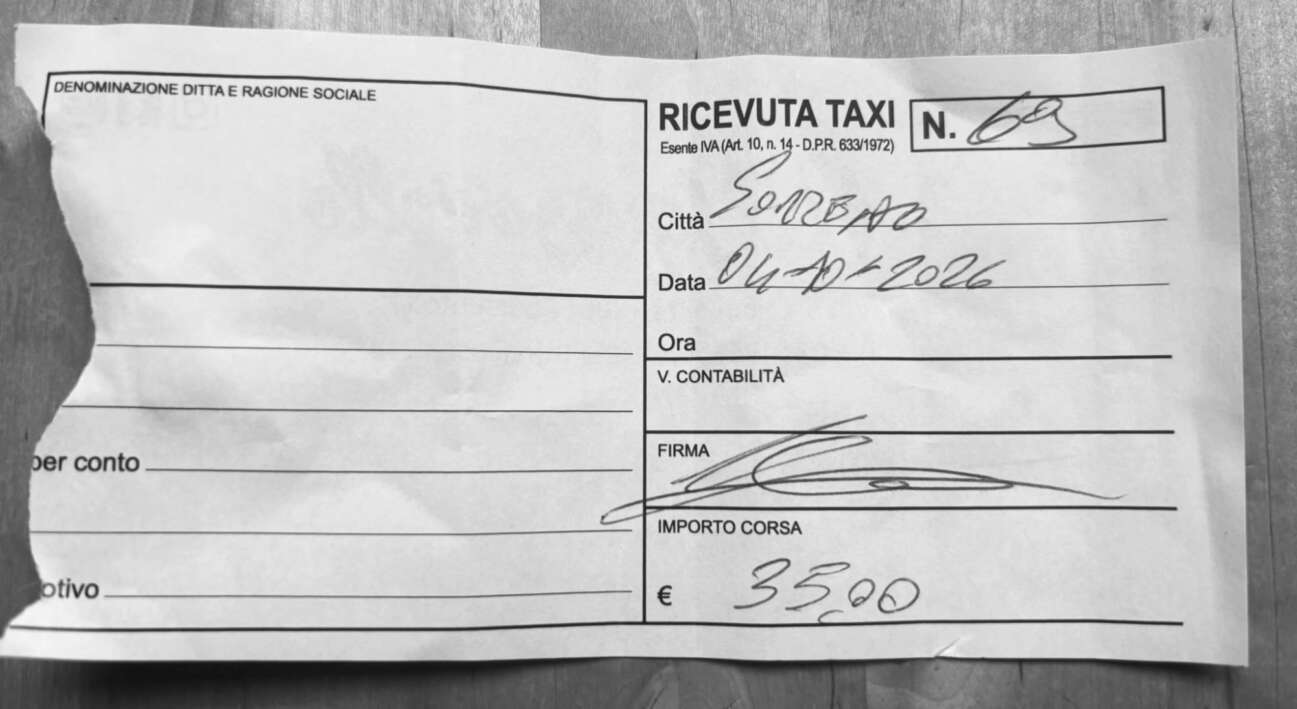
La dolce vita. Kirjanpitäjälle hieman vähemmän dolce. Taksikuitti Sorrenon reissulta.
Palasin juuri viikon matkalta Italiasta. Osallistuimme Sorrentossa järjestettyyn LBMA eli London Bullion Market Associationin jalometallitapahtumaan yhdessä Voiman treasury- ja trading-toiminnasta vastaavan kollegan sekä operatiivisen johtajamme kanssa.
Sorrentolla on minulle ja vaimolleni myös henkilökohtainen merkitys: menimme siellä naimisiin kymmenen vuotta sitten. Oli siis mukavaa palata näihin maisemiin.
Olen käynyt Italiassa lukemattomia kertoja, ja menen varmasti uudestaan. Rakastan sitä maata: lämpöä, maisemia, ruokaa, ihmisten elämäniloa ja sitä sopivaa ylpeyttä, jolla he suhtautuvat omaan maahansa.
Yksi asia tuli kuitenkin vastaan jatkuvasti: kuitin saaminen. Kiinnitin siihen erityistä huomiota, koska matkaan sisältyi yhtiön kuluja, joista tarvitsimme asianmukaiset tositteet kirjanpitoon.
Suomessa kuitti tulee automaattisesti. Italiassa sen saaminen oli useimmiten oma erillinen neuvottelu. Ja kun kuitin lopulta sai, niitä tuli kaikenlaisia. Käteisellä piti mieluiten maksaa. Korttikone ei aina toiminut, hintaa neuvoteltiin monissa tapauksissa etukäteen ja kortilla maksaessa summa saattoi olla suurempi. Sama kuvio oli tuttu jo kymmenen vuoden takaa, kun maksoimme hääjuhlaamme. Silloin käteisen hankkimista vaikeuttivat automaattien nostorajat. Nyt automaatista sai jopa tuhat euroa yhdellä nostolla.
Yksi taksikuitti pääsee tämän weeklyn kuvaksi. Se ei yksin todista veronkierrosta, mutta se kuvastaa hyvin kokemaani eroa.
Italiassa käteinen ei ole mikään marginaalinen maksutapa. EKP:n vuoden 2024 tutkimuksessa käteisellä maksettiin Italiassa noin 61 prosenttia fyysisten myyntipisteiden maksutapahtumista (siis vain sellaisten joista saadaan kuitti, niitä josta ei saa ei mene tilastoihin). Suomessa vastaava osuus oli 27 prosenttia.1
Käteinen ei ole ongelma. Se on laillinen maksuväline, ja sillä on tärkeä rooli myös yksityisyyden ja toimintavarmuuden kannalta. Mutta puhutaan nyt siitäkin, mistä keittiössä voidaan puhua. Osa rahasta kiertää taskusta toiseen ilman, että myynti ilmoitetaan tai veroja maksetaan. Palvelu tehdään, ostaja maksaa ja raha liikkuu seuraavaan ostokseen. Talous pyörii, mutta valtio ei pääse näistä osingoille.
Kyse ei ole vain matkailijan havainnosta. Italian tilastoviranomainen arvioi harmaan talouden arvonlisäyksen vuonna 2023 lähes 198 miljardiin euroon.2
Keskusteluissani olen kuullut perustelun, jonka suomalainenkin ymmärtää: Scusa, mutta valtio käyttää rahat ihan päin prinkkalaa, ei voi luottaa. Miksi sille pitäisi antaa vielä enemmän?
Lain silmissä se ei tietenkään oikeuta veronkiertoa. Mutta ihmisen ratkaisua voi ymmärtää ilman, että julistaa sen oikeaksi. Ja kyllä, sillä on myös etunsa sille, joka jättää veron maksamatta. Hänelle jää enemmän rahaa ja valtiolle vähemmän. Kun sama toistuu vuodesta toiseen, eroa kertynee myös yksityiseen varallisuuteen.
Se ei tarkoita, että koko yhteiskunta rikastuisi veronkierrolla. Joku muu maksaa enemmän, palveluista tingitään tai valtio velkaantuu. Mutta juuri tässä on asian ydin: Yksilön, valtion ja rahaliiton etu eivät aina ole sama asia. Se, mikä hyödyttää yhtä, ei välttämättä hyödytä kahta muuta.
Meillä on yhteinen raha, mutta ei yhteistä toimintakulttuuria. Suomi ja Italia käyttävät samaa euroa, ja yhteisestä rahapolitiikasta päättää Euroopan keskuspankki yhdessä euromaiden keskuspankkien kanssa. Verotus ja valtion rahankäyttö ovat silti pitkälti kansallisissa käsissä.
Suomalainen kasvatetaan maksamaan veronsa ja luottamaan siihen, että järjestelmä kantaa. Tai ainakin näin on totuttu ajattelemaan. Minusta tuo luottamus on kovalla koetuksella. Italiassa kohtaamani ajattelutapa oli toinen: pidä huolta itsestäsi ja perheestäsi.3 Valtion lupauksiin ei kannata rakentaa kaikkea.
En väitä, että kaikki italialaiset ajattelisivat näin tai kaikki suomalaiset päinvastoin. Eikä Eurooppaa voi jakaa täysin kunnolliseen pohjoiseen ja huolettomaan etelään. Mutta kokemani ero on todellinen.
Yhteinen euro ei ole tehnyt meistä samanlaisia, eikä tee. Meillä on erilaiset verot, erilaiset kannustimet ja erilainen suhde valtioon. Silti operoimme samassa rahassa ja toimimme saman keskuspankkijärjestelmän piirissä.
Italian julkinen alijäämä ei ole uusi poikkeustila. Historiallisen aikasarjan mukaan viimeinen ylijäämävuosi oli 1925. Sen jälkeen alijäämää on tehty sata vuotta putkeen.4 Kun menot korkoineen ylittävät tulot, erotus rahoitetaan velalla. Ja kun vanha velka erääntyy, sen takaisinmaksuun voidaan ottaa uutta velkaa.
Kuinka paljon tätä järjestelmää kannatellaan? Italian kohdalla puhutaan valtavista summista. Kun lasketaan yhteen keskeisiä EU:n elpymis-, työllisyys-, aluekehitys- ja maatalousohjelmia, Italialle osoitettu avustus- ja lainarahoitus ylittää 300 miljardia euroa. Tämä ei ole väite, että Italia olisi saanut viimeisen kymmenen vuoden aikana 300 miljardia puhdasta lahjarahaa.5 Mukana on takaisinmaksettavia lainoja ja tuleville vuosille osoitettua rahoitusta. Italia maksaa myös itse EU:n budjettiin. Mutta rahoituksen mittakaava on silti aivan todellinen.
Suomi osallistuu yhteisten järjestelyjen rahoittamiseen ja vastuisiin. Näiden päätösten hinta ei katoa sillä, että ne tehdään usein Brysselissä eikä Helsingissä.
Lisäksi eurojärjestelmä on ostanut valtavasti Italian julkisia velkakirjoja. PSPP- ja PEPP- ohjelmien Italian kumulatiiviset netto-ostot olivat syyskuun 2026 lopussa yhteensä noin 500 miljardia euroa. Ostot eivät tietysti ole lahjoitus, sillä velka jää velaksi ja keskuspankille jää saatava.6
Kuka hyötyy – ja kuka maksaa? Alijäämä ei automaattisesti tarkoita inflaatiota. Italian yksittäinen budjetti ei myöskään yksin määrää euron ostovoimaa. Mutta jos velkojen reaalista taakkaa kevennetään inflaatiolla (kuten tähän asti on toimittu), lasku ei jää Italian rajojen sisälle, sillä se kulkee yhteisen valuutan mukana.
Kun euro menettää ostovoimaansa, myös suomalaisen euro menettää ostovoimaansa. Tilillä oleva numero voi säilyä ennallaan samalla, kun sillä saa vähemmän.
Velalliselle odottamaton inflaatio voi olla eduksi, jos velka on kiinteäkorkoinen ja euromääräinen. Velkojalle ja käteissäästäjälle se on haitaksi. Omaisuutta, liiketoimintaa ja hinnoitteluvoimaa omistava voi puolestaan olla aivan eri asemassa kuin ihminen, jonka varallisuus on pelkkiä euroja.
Hyötyjiä eivät siis ole yksinkertaisesti ”italialaiset” ja maksajia ”suomalaiset”. Hyöty voi mennä velalla rahoitetun menon saajalle, veronsa välttävälle toimijalle tai velalliselle, jonka velan ostovoima sulaa. Kustannuksia voivat kantaa tunnollinen veronmaksaja, nimellisten saatavien omistaja ja säästäjä, jonka rahat eivät pysy hintojen perässä. Sama ihminen voi kuulua useampaan näistä ryhmistä. Ratkaisevaa on, missä asemassa olet.
Keskuspankki ei itse elä pelkkien lupausten varassa. Sorrenton keskuspankkipaneelissa Italian keskuspankin Gioia Cellai esitteli maan kultavarannon historiaa ja keskuspankin varojen allokointia. Italia on säilyttänyt noin 2 452 tonnin kultavarannon. Esityksessä kulta oli mukana koko taseen tarkastelussa: valuuttavarantojen, rahapolitiikkasalkkujen ja velkojen rinnalla. Kyse oli myös siitä, miten tase kestää huonoja skenaarioita.
Erillisessä avauspuheessaan Italian keskuspankin varapääjohtaja Sergio Nicoletti Altimari perusteli kullan merkitystä turvasatamana ja hajauttajana. Hän nosti esiin myös sen ratkaisevan eron: kulta ei ole kenenkään velka.7
Keskuspankki voi omistaa valtioiden maksulupauksia. Mutta se säilyttää rinnalla myös omaisuutta, jonka olemassaolo ei riipu siitä, lunastaako joku lupauksensa.
Miksi tavallisen säästäjän pitäisi rakentaa tulevaisuutensa pelkästään lupausten varaan
Suomenkaan ei tarvitse olla järjestelmän hyväuskoinen maksaja. Suomessa on korkeat verot, työnteon kannustimissa on korjattavaa ja eläkkeiden rahoitus on kyseenalainen. Jos työn vastaanottamisesta jää liian vähän käteen, järjestelmässä on vikaa. Jos tukien optimointi kannattaa paremmin kuin oman toimeentulon rakentaminen, järjestelmässä on vikaa. Ja jos vastaus rahoitusongelmiin on aina korkeampi vero tai myöhempi eläkeikä, meidän pitäisi kysyä, mitä vastineeksi luvataan.
Eläkejärjestelmässä on todellisia oikeuksia ja turvaa. Mutta omassa taloudellisessa suunnittelussani en rinnastaisi tulevaa eläkelupausta omaan, käytettävissä olevaan varallisuuteen.8
Kirjoitan tätä, koska haluan tehdä näkyväksi sen, mitä olemme kollektiivisesti valinneet – politiikassa, julkisessa keskustelussa ja omissa toimintatavoissamme. Meidän pitäisi kyetä keskustelemaan vaihtoehdoista ilman, että jokainen vaikea kysymys tulkitaan sopimattomaksi.
Eurosta eroaminen on yksi vaihtoehto, jonka kustannuksista ja mahdollisuuksista pitää voida puhua. Toinen on ajautua siihen, että ihmiset alkavat kiertää järjestelmää, koska eivät enää luota siihen. Mutta itse suosittelen kolmatta: opetellaan toimimaan nykyisen järjestelmän sisällä paremmin.
Suomen pitää osata hyödyntää yhteistä rahoitusta, puolustaa omia etujaan ja rakentaa kannustimet, joilla työnteko, yrittäminen ja säästäminen kasvattavat kansalaisten nettovarallisuutta.
Tavoitteena ei saa olla vain mahdollisimman suuri verokertymä. Tavoitteena pitää olla vauras kansa. Suomella on kaikki ”hyvät” edellytykset vaatia roolinsa muuttamista nettomaksajasta nettosaajaksi: EU:n korkeimpiin kuuluva työttömyys, pitkään heikko talouskasvu ja kyllä, pitkä raja itänaapurimme kanssa. Lisäksi meillä on merkittäviä raaka-ainevaroja, joiden hyödyntäminen voisi palvella koko Euroopan huoltovarmuutta.
Näistä pitäisi osata rakentaa neuvottelupöytään muutakin kuin huolestunut puheenvuoro. Minä asettaisin tavoitteeksi tuoda seuraavan kymmenen vuoden aikana Suomeen vähintään 100 miljardia euroa yhteistä rahoitusta: avustuksia, edullisia lainoja ja investointirahoitusta turvallisuuteen, infrastruktuuriin, teollisuuteen ja raaka-aineiden jalostukseen. Se vaatii hankkeita, liittolaisia ja kovaa neuvottelua. Mutta miksi emme edes tavoittelisi sitä? Vertailun vuoksi: Puola sai vuosina 2022–2025 tavallisesta EU- budjetista keskimäärin noin 14 miljardia euroa vuodessa. Elpymisrahaston avustukset ja lainat tulevat tämän päälle. Puola on Suomea paljon suurempi maa, mutta vertailu näyttää, millaisessa mittakaavassa yhteistä rahoitusta Euroopassa liikkuu.
Samalla meidän pitää rakentaa kannustimet, joilla työnteko, yrittäminen ja säästäminen kasvattavat kansalaisten nettovarallisuutta. Tavoitteena ei saa olla vain mahdollisimman suuri verokertymä. Tavoitteena pitää olla vauras kansa.
Missä on suomalainen sisu, jos emme uskalla edes kysyä, onko valitsemamme tapa meille hyvä? Minä en halua luopua Suomesta. Haluan, että suomalaiset pärjäävät. Haluan, että tavoittelemme paikkaa Euroopan varakkaimpana kansana.
En tuomitse italialaisia siitä, että ihmiset yrittävät pitää huolta perheistään ja säilyttää työnsä hedelmät. Mutta meidän pitää lakata sekoittamasta tunnollisuutta taloudelliseen viisauteen. Meillä on sama raha, eikä se tarkoita, että meidän pitäisi pelata kakista huonoimmilla mahdollisilla säännöillä.
Vaikka jatkuvat neuvottelukierrokset kuitin saamiseksi alkoivat loppumatkasta nakertaa kärsivällisyyttäni, palaan Italiaan ilolla. Ja tällä hetkellä minusta näyttää siltä, että oman perheen varallisuuden puolustamisessa italialainen malli vetää pidemmän korren.
Ci vediamo, Italia - ensi kerralla taidan tuoda myös kirjanpitäjälle muitakin tuliaisia kuin italialaisten vääntämiä kuitteja...
–Marko Viinikka
Perustaja, Toimitusjohtaja
Voima Gold Oy
Disclaimer: Voima Weeklyt ovat allekirjoittaneen henkilökohtaisia kirjoituksia. Ne eivät välttämättä edusta Voima Gold Oy:n tai minkään muun yhtiön virallista näkemystä eivätkä ole sijoitus- tai arvopaperien ostamista koskevaa neuvontaa.
-
EKP, SPACE 2024. Luvut 61 % ja 27 % koskevat käteismaksujen osuutta fyysisten myyntipisteiden maksutapahtumien lukumäärästä, eivät maksujen euroarvoa, harmaan talouden osuutta tai kansalaisten käteisvarallisuutta. Vertailukelpoista näyttöä italialaisten moninkertaisesta käteisvarallisuudesta suomalaisiin nähden ei ole tässä osoitettu. ↩
-
Istat: harmaan talouden arvonlisäys oli vuonna 2023 lähes 198 mrd. euroa. Kun mukaan lasketaan erikseen määritellyt laittomat toiminnot, havaitsemattoman talouden kokonaisarvio oli 217,5 mrd. euroa eli 10,2 % BKT:sta. Luku ei ole menetettyjen verojen määrä eikä käteisen varanto. ↩
-
Olen käsitellyt tämän luottamuksen taloudellisia perusteita mm. aiemmissa kirjoituksissani: Weekly #47 - 5 700€ ongelma tarkastelee nuorten kotitalouksien vähäistä nettovarallisuutt a ja mahdollisuuksia kerryttää omaa pääomaa. Weekly #48 – Onko eläkemaksu vero? käsittelee eläkeoikeuden ja henkilökohtaisesti omistetun varallisuuden eroa sekä eläkejärjestelmän muuttuvia ehtoja. Laajemmin Suomen vaurastumisen esteitä käsittelen kirjoituksessa Weekly #40 - Miksi Suomi köyhtyy, vaikka sillä on kaikki edellytykset vaurastua? ↩
-
Historiallisessa aikasarjassa Italian viimeinen kokonaisylijäämä on vuodelta 1925 (+1,7 % BKTä), ja vuosien 1926– 2025 kokonaissaldo on joka vuosi negatiivinen. Pitkä sarja yhdistää eri aikakausien tilastoja, joiden kattavuus ja laskentatavat vaihtelevat; vanhimmat luvut eivät ole täysin vertailukelpoisia nykyisen julkisyhteisöjen tilinpidon kanssa. Kokonaissaldo sisältää korkomenot. Italia on monina vuosina tehnyt perusylijäämää: tulot ovat kattaneet muut menot, mutta eivät kaikkia velan korkoja. Lähde: Osservatorio CPI, historiallinen aikasarja, maaliskuu 2026; alkuperäislähteet IMF, Banca d’Italia ja Istat. ↩
-
Suuntaa antava yhteissumma on noin 306,4 mrd. euroa: RRF 194,4 mrd. (71,8 mrd. avustuksia ja 122,6 mrd. lainoja), SURE 27,438 mrd. lainoja, REACT-EU 14,4 mrd., koheesiorahoitus 2021–2027 noin 42,2 mrd. sekä CAP- rahoitus 2023–2027 noin 28 mrd. Tämä on eri ohjelmien rahoituskehysten ja lainojen yhteissumma, ei viimeisen kymmenen vuoden toteutunut nettotulonsiirto. ↩
-
EKP:n ohjelmatilastot (APP, PEPP): Italian PSPP-kumulatiiviset netto-ostot syyskuun 2026 lopussa 277,960 mrd. euroa ja PEPP- netto-ostot 219,781 mrd. euroa, yhteensä noin 497,7 mrd. euroa. Luku on ostojen ja erääntymisten jälkeen jäljellä oleva ohjelmatilaston netto-ostosumma, ei kaikkien historiallisten bruttomääräisten ostojen summa tai lahjoitus. Se ei myöskään ole sama mittari kuin seuraavan alaviitteen koko keskuspankkiomistus. ↩
-
Gioia Cellai osallistui LBMA -tapahtuman keskuspankkipaneeliin. Kultavarannon historia ja allokointimalli näkyvät powerpoint kalvoissa joita Gioia esitti. Sergio Nicoletti Altimarin erillinen avauspuhe ”Gold between Continuity and Change” pidettiin Sorrentossa 5.10.2026. Siinä hän käsitteli kullan hajautushyötyjä, turvasatamaominaisuutta ja vastapuolen maksulupauksesta riippumatonta luonnetta sekä korkean julkisen velan vaikutusta kullan kysyntään. ↩
-
https://www.voimagold.com/fi/julkaisut/weekly/onko-elakemaksu-vero/ ↩
Lue aiheesta enemmän
Alta löydät aiheeseen liittyviä Voima Weekly -julkaisuja, joissa käsittelemme talouden kehitystä, ostovoimaa ja kullan roolia eri näkökulmista.2026-10-05
Voima Weekly #52 – Kulta valtionvelan vakuudeksi?
Yhdysvaltain valtionvelka on ylittänyt 40 biljoonaa dollaria, ja keskusteluun on noussut kulta. Voisiko kulta toimia vakuutena uudenlaiselle valtionlainalle?
2026-02-08
Voima Weekly #26 - Kun Järjestelmät Ostavat Aikaa
Järjestelmän rapautuminen, tuotanto, velka, tulonsiirrot, EU-rakenne.
2026-01-25
Voima Weekly #24 – Terms & Conditions
USA vs Eurooppa, hallinnon rakenne, velka, verotus, rahajärjestelmän suunta.
